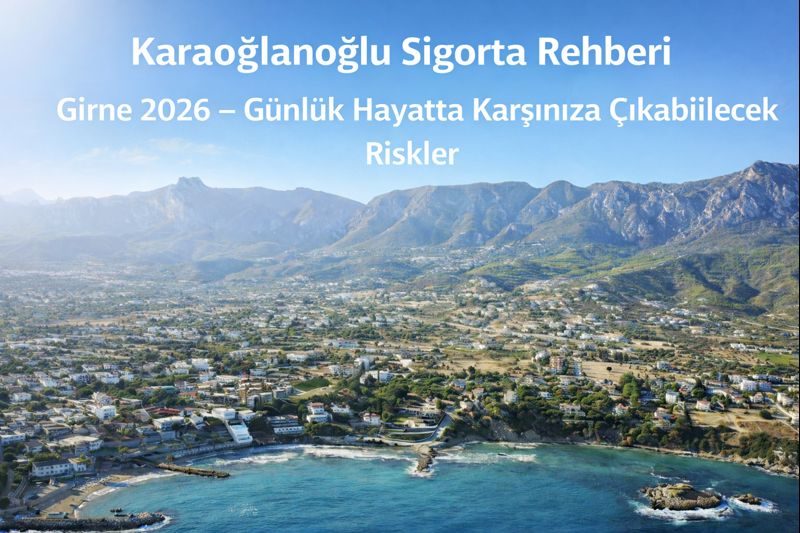
Karaoğlanoğlu beginnt dort, wo Kyrenia nach Westen ausläuft. Der Ort zieht sich als schmaler Streifen entlang der Küstenstraße: Wohnanlagen und Villen zum Meer hin, Hanglagen dahinter, dazwischen eine dichte Reihe von Restaurants, Hotels, Läden und Tankstellen.
Diese Mischung – Wohnen, Gewerbe und Durchgangsverkehr auf engem Raum – prägt das Risikobild.
Die Küstenlage
Salzluft
Dauerhafte Belastung für Geländer, Beschläge, Toranlagen und die Außeneinheiten von Klimageräten. Außenputz und Anstrich altern deutlich schneller als landeinwärts.
⚠ Wichtig für die Erwartungshaltung: Allmählicher Verschleiß ist Instandhaltung, kein Versicherungsfall. Versichert ist die plötzliche, unvorhergesehene Beschädigung. An der Küste lohnt es sich deshalb, Wartungsnachweise aufzubewahren.
Windlast
Balkonverglasungen, Markisen und Terrassenüberdachungen tragen hier mehr als im Landesinneren. Sturm ist in der Hausversicherung gedeckt; beim Fahrzeug ist Sturm dagegen eine Zusatzdeckung in der Kasko, die eingeschlossen werden muss.
Oberflächenwasser
Im Winterhalbjahr läuft das Wasser von den Hanglagen hinter dem Ort zur Küstenstraße hin ab. Betroffen sind vor allem abschüssige Zufahrten, tiefer liegende Stellplätze und Terrassen ohne ausreichendes Gefälle.
Wohnanlagen am Meer
Ein großer Teil der Bebauung sind Anlagen mit Verwaltung. Hier gilt die Grundregel: Die Police der Verwaltung und Ihre eigene Police sind zwei getrennte Ebenen.
- Verwaltung – Dach, Fassade, gemeinsame Leitungen, Pool, Anlagenstraßen, Beleuchtung
- Sie – alles innerhalb Ihrer Wohnung: Oberflächen, Sanitär im Wohnungsbereich, Einbauten, Einrichtung
Die erste Frage nach jedem Schaden lautet: Wo genau ist er entstanden? Klären Sie diese Grenze schriftlich, bevor etwas passiert.
Der häufigste Fall: Wasser nach unten
Ein Rohrbruch oder ein defekter Waschmaschinenschlauch in Ihrer Wohnung beschädigt die Decke darunter. Dann greifen zwei Dinge gleichzeitig: Ihre Gebäude- und Hausratversicherung für den Schaden bei Ihnen, Ihre Haftpflicht gegenüber Dritten für den Schaden beim Nachbarn. Fehlt die zweite, zahlen Sie dort selbst.
Gastronomie und Gewerbe an der Straße
Karaoğlanoğlu hat eine ungewöhnlich hohe Dichte an Restaurants, Cafés und Hotels direkt an der Küstenstraße. Wer hier ein Geschäft betreibt, sollte drei Ebenen sauber trennen:
- Sachwerte – Räume, Einrichtung, Küchentechnik, Warenbestand
- Haftung gegenüber Gästen – Haftpflicht gegenüber Dritten
- Haftung gegenüber Beschäftigten – Arbeitgeberhaftpflicht
Bei gemieteten Räumen kommt eine vierte Frage dazu: Was versichert der Eigentümer, was der Mieter? Das gehört in den Mietvertrag, nicht in ein Gespräch nach dem Brand.
Für Gastronomie besonders relevant: Küchenbrandrisiko, Ausfall von Kühlgeräten mit Warenverderb, Glasflächen zur Straße und Außenmöbel bei Sturm.
Ferienvermietung
Viele Wohnungen werden tageweise vermietet. Das muss in der Police stehen.
- regelmäßig wechselnde Gäste
- intensivere Nutzung von Geräten
- Gäste, die mit der Haustechnik nicht vertraut sind
- Schäden, die verspätet gemeldet werden
- Abwesenheit des Eigentümers
⚠ Eine für Eigennutzung abgeschlossene Police bildet die Vermietung unter Umständen nicht ab – und der Streit darüber entsteht genau im Schadenfall.
Fahrzeugschäden
Die Küstenstraße hat einen gleichmäßigen Verkehrsfluss, die Einfahrten daneben nicht. Der Schaden entsteht fast immer am Übergang:
- Einfahrt wird spät erkannt, es wird kurz gebremst und eng abgebogen
- Rückwärtsfahren auf Restaurantparkplätzen
- Wenden auf knappem Raum
- Anstoßen an niedrigen Begrenzungen und Torpfosten
- Türkantenkontakt auf dichten Parkflächen
Schäden am eigenen Fahrzeug deckt ausschließlich die Kaskoversicherung. In der Hochsaison steigt der Anteil an Miet- und Besucherfahrzeugen deutlich – und damit die Wahrscheinlichkeit einer Berührung.
Saisonale Nutzung
Leerstand verändert nicht die Wahrscheinlichkeit eines Schadens, sondern sein Ausmaß. Klären Sie vor der Abreise: Wer schaut nach dem Objekt, wer hat Zugang, wer darf melden, wo liegen die Policendokumente – auch digital?
Checkliste für Karaoğlanoğlu
- Bei Wohnungen: Grenze zur Verwaltungs-Police geklärt?
- Haftpflicht gegenüber Dritten eingeschlossen?
- Ferienvermietung angegeben, falls zutreffend?
- Erdbebendeckung eingeschlossen?
- Versicherungssumme am Wiederaufbauwert orientiert?
- Außenanlagen und Haustechnik angegeben?
- Bei Gewerbe: Sachwerte, Kunden- und Arbeitgeberhaftung getrennt geregelt?
- Bei gemieteten Räumen: Zuständigkeit im Mietvertrag festgehalten?
- Beim Fahrzeug: Sturm und Überschwemmung in der Kasko eingeschlossen?
Häufige Fragen
Sind Schäden durch Salzluft gedeckt?
Allmählicher Verschleiß nicht. Eine plötzliche Beschädigung wird anders beurteilt.
Wer haftet für den Pool der Anlage?
In der Regel die Verwaltung. Fragen Sie nach, was deren Police umfasst.
Brauche ich als Restaurantbetreiber zwei Haftpflichtpolicen?
Gegenüber Gästen und gegenüber Beschäftigten sind zwei verschiedene Deckungen. Beide gehören zur Grundausstattung eines Betriebs.
Was gilt bei Außenmöbeln, die der Sturm wegweht?
Außenmobiliar sollte ausdrücklich angegeben sein – sonst ist es meist nicht erfasst.
Fazit
In Karaoğlanoğlu treffen drei Nutzungen auf engem Raum aufeinander: Wohnen am Meer, Gewerbe an der Straße und Ferienvermietung. Entsprechend entscheiden drei Dinge: die Grenze zur Anlagenverwaltung, die Haftpflicht gegenüber Dritten und die ehrlich angegebene Nutzung.
CAN Sigorta ist an der Nordküste mit regionalen Ansprechpartnern vertreten und berät Sie auch auf Deutsch.